Novo em sistemas de controle, ou precisando de uma revisão? Comece por Sistemas de controle: os fundamentos.
Sou engenheiro de controle. Então, quando parei para decidir como o dinheiro deveria circular entre meu salário, minha poupança e minhas empresas, desenhei tudo como uma planta e um controlador. O modelo é pequeno, mas resolve perguntas difíceis de discutir só com palavras: onde um dólar trabalha mais, de que tamanho precisa ser uma reserva de caixa e quando é seguro colocar mais capital em uma empresa.
O sistema tem três estágios:
| Estágio | O que é | Comportamento de controle |
|---|---|---|
| Armazenamento | Poupança de longo prazo, em um fundo de títulos do Tesouro | Um integrador lento com um pequeno polo positivo |
| Buffer | Uma conta corrente mantida em um saldo fixo | Um regulador de setpoint que absorve as perturbações dos gastos |
| Negócio | As empresas da holding, movidas a anúncios | Um estágio de alto ganho com realimentação positiva pelos anúncios |
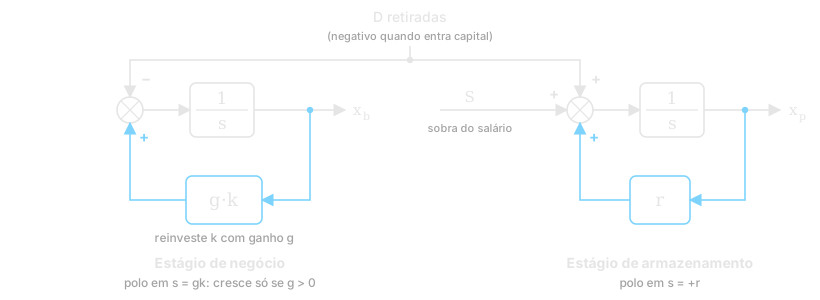
Figura 1. Os dois estágios como integradores com realimentação positiva, acoplados pelas retiradas D. Os caminhos de realimentação estão em azul.
1. O estágio de armazenamento: um polo lento e instável que você quer ter
Seja o saldo da poupança, o rendimento após impostos e a entrada líquida: a sobra de cada salário, mais as retiradas do sócio vindas da empresa, menos o capital que eu coloco de volta nela.
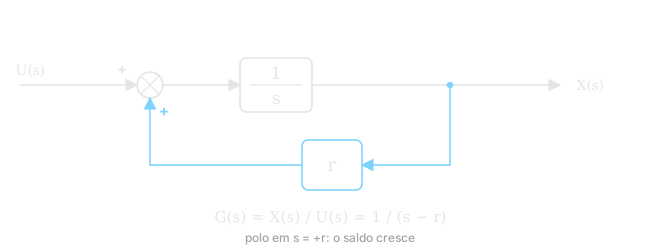
Figura 2. O armazenamento: um integrador com realimentação positiva r, que coloca o polo em s = +r.
Aplicando a transformada de Laplace:
O polo fica em , no semiplano direito. Em qualquer outro problema de controle, essa é a própria definição de instável: o estado cresce sem limite. Para a poupança, é exatamente o comportamento que você quer, e é a forma mais limpa que conheço de explicar por que os juros compostos funcionam.
Para uma entrada líquida constante , a solução é:
O que importa é o quão lento esse polo é. A cerca de 3% após impostos, o tempo para dobrar é anos. Na primeira década, o termo quase não se mexe, e o saldo é praticamente a integral de . No começo, a alavanca é a entrada, não o rendimento. Correr atrás de um quarto de ponto a mais de rendimento é ruído perto de aumentar .
2. O estágio de buffer: um regulador em um setpoint
O estágio de armazenamento tem tempo morto. Vender cotas do fundo e ter o dinheiro disponível leva alguns dias úteis, o que na função de transferência é um termo de atraso . Já o gasto é instantâneo. Coloque uma fonte com atraso logo atrás de uma carga instantânea e você terá uma falta de suprimento toda vez que os gastos tiverem um pico.
A solução é a mesma de uma linha de produção: um buffer entre os dois. Uma conta corrente fica entre os gastos e o armazenamento, mantida em um setpoint . A cada salário , o controlador a completa exatamente com o que foi usado:
Com os gastos saindo durante o período, o buffer obedece a:
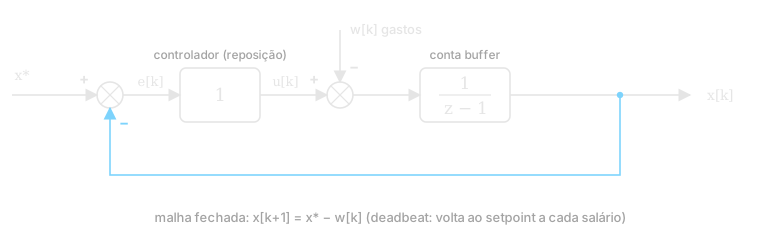
Figura 3. O regulador de buffer. Os gastos entram como perturbação, e o controlador de reposição leva o saldo de volta a x a cada salário.*
É um controlador deadbeat: qualquer perturbação é totalmente corrigida na amostra seguinte, sem erro acumulado e sem oscilação. O dimensionamento vem do atraso: o setpoint precisa cobrir o maior gasto inesperado que pode chegar antes que o armazenamento consiga responder.
É o mesmo raciocínio do dimensionamento de buffers no meu modelo inspirado em circuitos para sistemas de manufatura: um buffer existe para cobrir uma diferença de vazão pelo tempo que o lado mais lento leva para reagir.
Experimente a malha do buffer de caixa
O objetivo é restaurar a referência no pagamento. Os gastos reduzem o saldo novamente. Acompanhe um período abaixo; o gráfico mantém o histórico.
A lição: repor o que foi gasto, dentro dos recursos disponíveis.
Comece com uma lição
↩ Saldo → referência menos saldo → reposição com o salário
Os ajustes valem para o próximo período. Os resultados descrevem o último período concluído.
O que aconteceu neste período · 0
Referência antes dos gastos: US$ 2.000- 1. Saldo inicialUS$ 2.000
- 2. Reposição no pagamento+ US$ 0
- 3. Gastos− US$ 0
- 4. Saldo finalUS$ 2.000
A conta começa na referência. Avance um período para gastar e outro para ver a reposição do que foi gasto.
Reserva: US$ 5.000
Leia o gráfico: subidas são reposições; descidas são gastos. A linha azul é a meta antes dos gastos, não um saldo mínimo.
Experimente um gasto inesperado com reposição automática e depois com transferências fixas. Reduza o salário abaixo dos gastos para atingir o limite de financiamento.
Cada passo: repor a conta → enviar o restante do salário à reserva → subtrair os gastos. A referência é restaurada antes dos gastos. A transferência é limitada ao salário; reduzir a referência não retira o excedente.
Modelo ilustrativo em USD · Início: US$ 2.000 na conta e US$ 5.000 na reserva · Sem juros, empréstimos ou saques da reserva · Gastos sem cobertura são informados, sem virar dívida · Para após 24 períodos.
3. O estágio de negócio: realimentação positiva pelos anúncios
A holding gasta com anúncios, e parte desse gasto volta como receita. Esse caminho de volta faz dele uma malha de realimentação. Para um gasto com anúncios :
- a receita é
- uma fração da receita é reservada para impostos
- o próprio gasto custa , onde é o cashback que o cartão da empresa devolve
O caixa líquido gerado por dólar de anúncio é o ganho da malha:
O estágio de negócio cresce quando e se esvazia quando . Fazendo , chega-se ao ponto de equilíbrio:
Com uma reserva de impostos de 30% e cashback de 2%, . Esse é o ponto de equilíbrio de caixa, porque a reserva é calculada sobre a receita bruta. O imposto, na verdade, incide sobre o lucro, então o ponto de equilíbrio do lucro real é mais baixo, em . A reserva sobre o bruto funciona como amortecimento: ela segura caixa que a malha poderia reinvestir. Faz sentido enquanto a receita é incerta. Quando a receita fica estável, reservar sobre o lucro acelera a malha.
4. Estabilidade: o atraso é a parte perigosa
O ganho não é algo que você conhece. Você o mede, e a medição chega atrasada. As plataformas de anúncios atribuem as conversões dias depois do gasto, e os repasses chegam dias depois disso. Então o problema de controle de verdade é o controlador que ajusta o gasto com base nos retornos medidos.
Suponha que o gasto seja ajustado a cada período em direção ao nível em que os retornos deixam de compensar. Perto desse ponto de operação, os retornos caem à medida que o gasto sobe, mais ou menos . Um controlador que aumenta o gasto na proporção em que o ROAS medido está acima do ponto de equilíbrio, usando uma leitura de períodos atrás, se comporta assim:
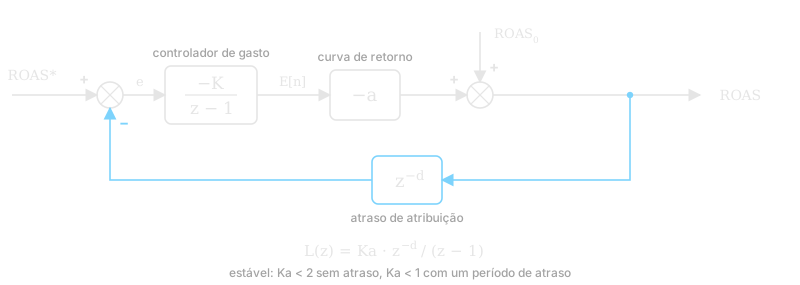
Figura 4. A malha de gasto com anúncios. É o atraso de atribuição z⁻ᵈ no caminho de realimentação que limita o ganho.
Sem atraso (), a raiz característica é , estável para . Com um período de atraso, a equação característica vira , e a estabilidade exige . Cada período de atraso aperta o limite de quão agressivamente você pode reagir. Passe desse limite e o gasto ultrapassa o alvo: você aumenta com base nos bons números da semana passada, os retornos chegam piores, você corta com força, e o ciclo se repete. É a versão financeira de uma malha que oscila porque o tempo morto foi ignorado.
Daí vem a regra que eu realmente sigo, que é a prática comum de comissionamento:
- Identifique a planta antes de fechar a malha. Rode os anúncios com um orçamento de teste fixo, em malha aberta, por tempo suficiente para medir com conversões reais.
- Feche a malha com ganho baixo. Só adicione capital enquanto o medido for positivo, em degraus, esperando passar o atraso de atribuição entre um degrau e outro.
- Fique de olho na saturação. Quando o ROAS cai em direção ao ponto de equilíbrio à medida que o gasto sobe, o estágio saturou: mais entrada para de gerar mais saída.
- Limite a velocidade do atuador. O capital vem da sobra do salário, nunca de dívida nem de dinheiro da aposentadoria. Isso limita a velocidade com que a entrada pode mudar e impede que uma estimativa ruim vire uma perda grande.
5. Acoplando os estágios
Os estágios estão em série. O negócio é o estágio de alto ganho, e o armazenamento é o estágio lento e durável. As retiradas do sócio levam o dinheiro do primeiro para o segundo. A regra de acoplamento vem de onde cada dólar trabalha mais:
- Enquanto o estágio de negócio tiver e não estiver saturado, mantenha baixo e deixe-o reinvestir. Um dólar ali rende por ciclo, contra por ano no armazenamento.
- Quando ele saturar, aumente . Dinheiro a mais em um estágio saturado não rende nada, e o armazenamento pelo menos capitaliza.
É a mesma lógica de cascatear amplificadores: coloque o ganho no início e não alimente um estágio que já está ceifando.
O que o modelo deixa de fora
- Variância. é uma média. Uma malha com ganho médio positivo e muita dispersão ainda pode esvaziar um saldo pequeno antes que a média apareça.
- Erro de modelo. A linearização em torno do ponto de operação só vale ali perto. Mais um motivo para mudar o gasto em degraus pequenos.
- Impostos. A reserva fixa é uma simplificação; as regras reais são por faixas.
Mesmo assim, o modelo provou seu valor. Ele transforma "devo colocar mais dinheiro na empresa?" em uma pergunta de medição: quanto vale , quanta certeza eu tenho disso e quanto tempo vai levar até eu saber se estou errado?
Veja também: Autonomia de agentes como ganho de malha, que aplica o mesmo raciocínio a quanto um agente de IA pode fazer por conta própria.