Novice en automatique, ou besoin d'une remise à niveau ? Commencez par L'automatique : les bases.
Je suis ingénieur en automatismes. Alors quand je me suis demandé comment l'argent devait circuler entre mon salaire, mon épargne et mes entreprises, je l'ai dessiné comme un procédé et un régulateur. Le modèle est petit, mais il tranche des questions difficiles à débattre avec des mots : où un dollar travaille le plus, quelle taille doit avoir une réserve de trésorerie, et à quel moment on peut sans risque mettre plus de capital dans une entreprise.
Le système comporte trois étages :
| Étage | Ce que c'est | Comportement en régulation |
|---|---|---|
| Stockage | L'épargne à long terme, dans un fonds de bons du Trésor | Un intégrateur lent avec un petit pôle positif |
| Tampon | Un compte courant tenu à un solde fixe | Un régulateur à consigne qui absorbe les perturbations de dépenses |
| Entreprise | Les activités de la holding, tirées par la publicité | Un étage à fort gain, avec une rétroaction positive par la publicité |
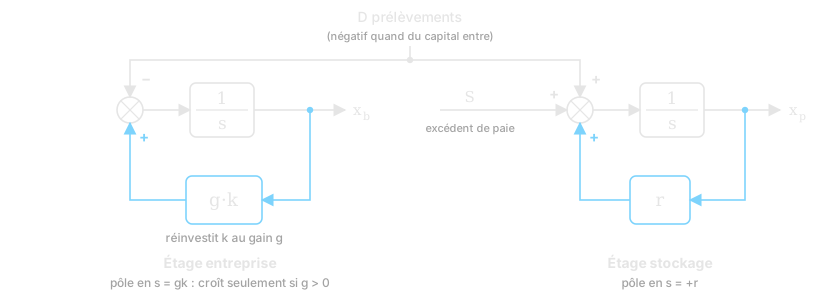
Figure 1. Les deux étages comme intégrateurs à rétroaction positive, couplés par les prélèvements D. Les chemins de retour sont en bleu.
1. L'étage de stockage : un pôle lent et instable qu'on recherche
Soit le solde de l'épargne, le rendement après impôt, et le flux net entrant : l'excédent de chaque paie, plus les prélèvements de l'associé sur l'entreprise, moins le capital que j'y réinjecte.
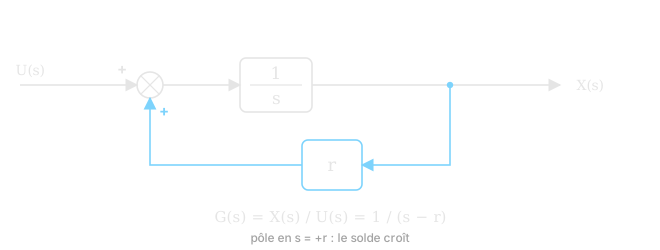
Figure 2. Le stockage : un intégrateur avec une rétroaction positive r, qui place le pôle en s = +r.
Par la transformée de Laplace :
Le pôle est en , dans le demi-plan droit. Dans n'importe quel autre problème de régulation, c'est la définition même de l'instabilité : l'état croît sans limite. Pour l'épargne, c'est exactement le comportement recherché, et c'est la façon la plus nette que je connaisse de dire pourquoi la capitalisation fonctionne.
Pour un flux net constant , la solution est :
Ce qui compte, c'est la lenteur de ce pôle. À environ 3 % après impôt, le temps de doublement est ans. Pendant la première décennie, le terme bouge à peine, et le solde est presque entièrement l'intégrale de . Au début, le levier est l'entrée, pas le rendement. Courir après un quart de point de rendement en plus, c'est du bruit à côté d'une hausse de .
2. L'étage tampon : un régulateur à consigne
L'étage de stockage a un temps mort. Vendre des parts de fonds et récupérer les liquidités prend quelques jours ouvrés, ce qui correspond à un terme de retard dans la fonction de transfert. La dépense, elle, est instantanée. Placez une source retardée directement derrière une charge instantanée et vous obtenez une rupture d'alimentation à chaque pic de dépenses.
La solution est la même que sur une ligne de production : un tampon entre les deux. Un compte courant se place entre les dépenses et le stockage, tenu à une consigne . À chaque paie , le régulateur le complète exactement de ce qui a été consommé :
Si les dépenses sont prélevées pendant la période, le tampon suit :
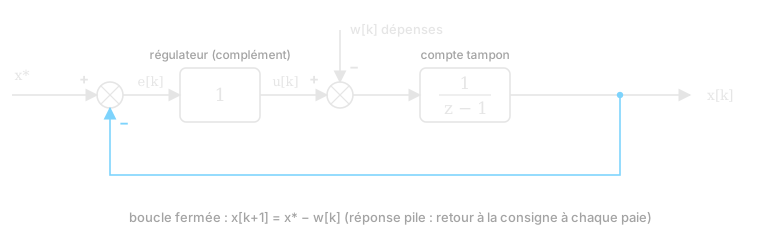
Figure 3. Le régulateur tampon. Les dépenses entrent comme une perturbation, et le régulateur de complément ramène le solde à x à chaque paie.*
C'est un régulateur à réponse pile (deadbeat) : toute perturbation est entièrement corrigée à l'échantillon suivant, sans erreur reportée ni oscillation. Le dimensionnement découle du retard : la consigne doit couvrir la plus grosse dépense imprévue qui peut arriver avant que le stockage puisse réagir.
C'est le même raisonnement que le dimensionnement des tampons dans mon modèle de fabrication inspiré des circuits : un tampon existe pour couvrir un écart de débit le temps que le côté le plus lent réagisse.
Essayez la boucle du tampon de trésorerie
Le but est de rétablir la consigne à chaque paie. Les dépenses font ensuite baisser le solde. Suivez une période ci-dessous ; le graphique conserve l’historique.
La leçon : remplacer ce qui a été dépensé, dans la limite des moyens disponibles.
Commencer par une leçon
↩ Solde → consigne moins solde → complément prélevé sur le salaire
Les réglages s’appliquent à la prochaine période. Les résultats décrivent la dernière période terminée.
Ce qui s’est passé · 0
Consigne avant dépenses: 2 000 $US- 1. Solde initial2 000 $US
- 2. Complément à la paie+ 0 $US
- 3. Dépenses− 0 $US
- 4. Solde final2 000 $US
Le compte commence à la consigne. Avancez une période pour dépenser, puis une autre pour voir le complément remplacer les dépenses.
Épargne: 5 000 $US
Lire le graphique : les hausses sont les compléments, les baisses sont les dépenses. La ligne bleue est la consigne avant dépenses, pas un solde minimum.
Essayez une dépense imprévue avec le complément automatique, puis avec les virements fixes. Réduisez le salaire sous les dépenses pour atteindre la limite de financement.
Chaque étape : compléter le compte → placer le reste du salaire en épargne → soustraire les dépenses. La consigne est rétablie avant les dépenses. Le virement est limité au salaire ; baisser la consigne ne retire pas l’excédent.
Modèle illustratif en USD · Départ : 2 000 $ sur le compte et 5 000 $ d’épargne · Sans intérêts, emprunts ni retraits d’épargne · Les dépenses non financées sont signalées sans devenir une dette · Arrêt après 24 périodes.
3. L'étage d'entreprise : une rétroaction positive par la publicité
La holding dépense en publicité, et une partie de cette dépense revient sous forme de chiffre d'affaires. Ce chemin de retour en fait une boucle de rétroaction. Pour une dépense publicitaire :
- le chiffre d'affaires vaut
- une fraction du chiffre d'affaires est mise de côté pour l'impôt
- la dépense elle-même coûte , où est le remboursement (cashback) que rend la carte de l'entreprise
La trésorerie nette produite par dollar de publicité est le gain de boucle :
L'étage d'entreprise croît quand et se vide quand . En posant , on obtient le seuil de rentabilité :
Avec une réserve fiscale de 30 % et un cashback de 2 %, . C'est le seuil en trésorerie, parce que la réserve est prise sur le chiffre d'affaires brut. L'impôt est en réalité dû sur le bénéfice, donc le vrai seuil de rentabilité est plus bas, à . La réserve sur le brut agit comme un amortissement : elle retient de la trésorerie que la boucle pourrait sinon réinvestir. C'est raisonnable tant que les revenus sont incertains. Une fois les revenus réguliers, réserver sur le bénéfice accélère la boucle.
4. Stabilité : le retard est la partie dangereuse
Le gain n'est pas connu d'avance. On le mesure, et la mesure arrive en retard. Les régies publicitaires attribuent les conversions plusieurs jours après la dépense, et les versements arrivent quelques jours plus tard encore. Le vrai problème de régulation est donc le régulateur qui ajuste la dépense d'après les rendements mesurés.
Supposons que la dépense soit ajustée à chaque période vers le niveau où les rendements cessent de payer. Près de ce point de fonctionnement, les rendements baissent quand la dépense augmente, à peu près . Un régulateur qui augmente la dépense en proportion de l'écart entre le ROAS mesuré et le seuil, à partir d'une mesure vieille de périodes, se comporte ainsi :
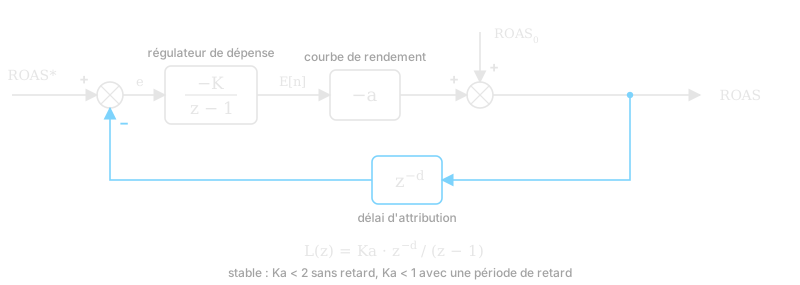
Figure 4. La boucle de dépense publicitaire. C'est le délai d'attribution z⁻ᵈ dans le chemin de retour qui limite le gain.
Sans retard (), la racine caractéristique est , stable pour . Avec une période de retard, l'équation caractéristique devient , et la stabilité exige . Chaque période de retard resserre la limite sur l'agressivité de la réaction. Au-delà, la dépense dépasse sa cible : on augmente sur les bons chiffres de la semaine passée, les rendements arrivent moins bons, on coupe fort, et le cycle recommence. C'est la version financière d'une boucle qui oscille parce qu'on a ignoré le temps mort.
D'où la règle que j'applique vraiment, qui est une pratique ordinaire de mise en service :
- Identifier le procédé avant de fermer la boucle. Faire tourner la publicité avec un budget de test fixe, en boucle ouverte, assez longtemps pour mesurer sur de vraies conversions.
- Fermer la boucle avec un gain faible. N'ajouter du capital que tant que le mesuré est positif, par paliers, en laissant passer le délai d'attribution entre deux paliers.
- Surveiller la saturation. Quand le ROAS baisse vers le seuil à mesure que la dépense augmente, l'étage est saturé : plus d'entrée ne donne plus de sortie.
- Limiter la vitesse de l'actionneur. Le capital vient de l'excédent de salaire, jamais de dettes ni de l'épargne retraite. Cela plafonne la vitesse de variation de l'entrée et empêche une mauvaise estimation de devenir une grosse perte.
5. Le couplage des étages
Les étages sont en série. L'entreprise est l'étage à fort gain, et le stockage est l'étage lent et durable. Les prélèvements de l'associé font passer l'argent du premier au second. La règle de couplage découle de l'endroit où chaque dollar travaille le plus :
- Tant que l'étage d'entreprise a et n'est pas saturé, garder bas et le laisser réinvestir. Un dollar y rapporte par cycle, contre par an dans le stockage.
- Une fois l'étage saturé, augmenter . L'argent en trop dans un étage saturé ne rapporte rien, alors que le stockage, lui, capitalise.
C'est la même logique que l'étagement d'amplificateurs : mettre le gain en amont, et ne pas alimenter un étage qui écrête déjà.
Ce que le modèle laisse de côté
- La variance. est une moyenne. Une boucle à gain moyen positif mais très dispersé peut vider un petit solde avant que la moyenne n'apparaisse.
- L'erreur de modèle. La linéarisation autour du point de fonctionnement ne vaut qu'à proximité. Raison de plus pour modifier la dépense par petits paliers.
- La fiscalité. La réserve forfaitaire est une simplification ; les vraies règles sont par tranches.
Malgré tout, le modèle a fait ses preuves. Il transforme « dois-je mettre plus d'argent dans l'entreprise ? » en question de mesure : combien vaut , quelle confiance ai-je dans cette valeur, et combien de temps faudra-t-il pour savoir si je me trompe ?
Voir aussi : L'autonomie d'un agent comme gain de boucle, qui applique le même raisonnement à ce qu'un agent IA a le droit de faire seul.